Domain lufterhitzer24.de kaufen?
Wir ziehen mit dem Projekt
lufterhitzer24.de um.
Sind Sie am Kauf der Domain
lufterhitzer24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lufterhitzer24.de kaufen?
Ist die MwSt ausweisbar?
"Ist die MwSt ausweisbar?" ist eine häufig gestellte Frage im geschäftlichen Kontext, insbesondere wenn es um die steuerliche Absetzbarkeit von Kosten geht. Die Möglichkeit, die Mehrwertsteuer auszuweisen, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Geschäfts und der Art der erbrachten Leistungen. In vielen Fällen können Unternehmen die Mehrwertsteuer, die sie auf Einkäufe zahlen, als Vorsteuer geltend machen und somit von der Steuerlast abziehen. Es ist ratsam, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um sicherzustellen, dass die Mehrwertsteuer korrekt behandelt wird und alle steuerlichen Vorteile genutzt werden können. **
Wann ist die MWSt ausweisbar?
Die Mehrwertsteuer (MWSt) ist ausweisbar, wenn ein Unternehmen als umsatzsteuerpflichtig gilt und somit berechtigt ist, die gezahlte Mehrwertsteuer auf Einkäufen als Vorsteuer geltend zu machen. Dies ist in der Regel der Fall, wenn das Unternehmen Waren oder Dienstleistungen verkauft, die der Umsatzsteuer unterliegen. Die ausgewiesene Mehrwertsteuer auf Rechnungen kann dann vom Unternehmen als Vorsteuer abgezogen werden, was zu einer Reduzierung der tatsächlich zu zahlenden Steuer führt. Es ist wichtig, dass die ausgewiesene Mehrwertsteuer korrekt und transparent auf den Rechnungen ausgewiesen wird, um die Vorsteuer geltend machen zu können. Unternehmen sollten daher sicherstellen, dass ihre Rechnungen den gesetzlichen Anforderungen entsprechen, um die ausgewiesene Mehrwertsteuer als Vorsteuer abziehen zu können. **
Ähnliche Suchbegriffe für Ausweisbar
Top-Angebote
Produkte zum Begriff Ausweisbar:
-
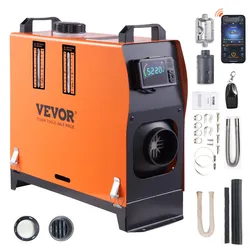
VEVOR Dieselheizung 5-8KW 12V mit LCD-Display, Luft Diesel Standheizung Lufterhitzer 0,16–0,62 L/Std – schnelle Erwärmung für Wohnmobil Camping LKWHeizleistung: 8 kW,BTU: 215-269 Fuß2 / 20-25 m2,Produktgröße: 15 x 5,9 x 16,1 Zoll / 380 x 150 x 410 mm,Betriebsverbrauch: 12 V / 3 A,Nettogewicht: 20,6 lbs / 9,35 kg,Arbeitstemperatur: -104 bis 104 °F / -40 bis 40°C,Anwendbare Höhe: Unter 9843 Fuß / 3000 m,Kraftstofftankvolumen: 1,3 Gal / 5 L,Kraftstoffverbrauch: 0,16–0,62 L/Std.,Einstellbarer Temperaturbereich: 46 bis 96,8 °F / 8 bis 36 °C,Innendurchmesser des Luftauslassrohrs: 3 Zoll / 76,5 mm,Steuerungsmethode: LCD+Fernbedienung+Bluetooth98,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Montagezeiten HeizungMontagezeiten Heizung , Montagezeiten für Sanitär- und Heizungsinstallation Die große Bedeutung einer gründlichen Kalkulation zeigt sich in konjunkturell schwierigen Zeiten. Der wachsende Wettbewerbsdruck und die daraus resultierenden Angebotspreise machen Detailwissen gerade in diesem Bereich unentbehrlich. Für jeden Fachmann, der mit Kalkulation und Arbeitszeitplanung zu tun hat, sind die beiden Kataloge ein entscheidender Wettbewerbsvorteil. Untergliedert in die beiden Gewerke Sanitär und Heizung geben die Richtlinien praxiserprobte Zeiten auf Basis von Einzelminuten wider. Die angegebenen Arbeitszeiten (Einzelminuten) sind jeweils für eine nach dem Berufsbild qualifizierte Person gerechnet. Im Bereich Sanitäre Installation geben die Herausgeber kalkulierte Minutenzeiten für zwölf zentrale Montagebereiche vor. Zu diesen zählen u.a. der Innenkanal, die Be- und Entwässerung, Brech-, Stemm- und Fräsarbeiten, sanitäre Einrichtungen (auch für barrierefreie Bäder) sowie Demontagearbeiten und Lüftungsanlagen. Isolier- und Brandschutzmassnahmen sowie Installationselemente ergänzen das Spektrum. Neu aufgenommen wurde die Gas-Installation sowie der gesamte Bereich der neuen Verbindungssysteme. Die Kalkulation von Einzelformstücken gemäß neuer VOB sind hier ebenso berücksichtigt, wie die notwendigen Brandschutzmassnahmen. Der Heizungsbereich wird u.a. abgedeckt durch die Themen: Kessel mit Zubehör, Heizflächen mit Zubehör und Rohrleitungen mit Zubehör sowie Öl- und Gasfeuerungsanlagen mit dem jeweiligen Zubehör, Armaturen, Pumpen und Verteiler. Selbstverständlich findet der Fachmann hier auch Kalkulationsgrundlagen für Flächenheizungen und Demontagearbeiten. Neu: Elektroarbeiten- Installationen, Wartungsarbeiten von Solaranlagen, Wärmepumpen und -taucher, Heizkessel (inkl. Reinigung) u.a. Die Autoren sind Fachleute mit jahrelanger Erfahrung in ihren Spezialgebieten. Nicht zuletzt aufgrund dessen haben die Montagezeitenkataloge Sanitär und Heizung eine breite Anerkennung in der Fachwelt erfahren. , Armband-Rohlinge > Schmuck-Montagezubehör , Auflage: 4., vollständig überarbeitete Auflage, Erscheinungsjahr: 20150804, Produktform: Kartoniert, Inhalt/Anzahl: 6, Auflage: 15004, Auflage/Ausgabe: 4., vollständig überarbeitete Auflage. Loseblattausgabe, Seitenzahl/Blattzahl: 88, Keyword: Montage; Kalkulation; Arbeitszeitplanung; Elektroarbeiten Installation; Wartungsarbeiten, Fachschema: Installation (Bau)~Bau / Bautechnik~Bautechnik~Bau / Bauberufe~Bauberuf~Heizungstechnik - Heizungsbau~Technologie, Fachkategorie: Industrien und Branchen~Bauhandwerk~Technologie, allgemein, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, Fachkategorie: Konstruktiver Ingenieurbau, Baustatik, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Gentner Alfons W., Verlag: Gentner Alfons W., Verlag: Gentner, Alfons W., Verlag GmbH & Co. KG, Länge: 315, Breite: 291, Höhe: 55, Gewicht: 913, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783872476739 9783872474674 9783872473387, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 132403640,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
VEVOR Standheizung Diesel 2KW, 12V Diesel Lufterhitzer, 10 L Diesel Luftheizung, -40 °C - + 20 °C Luft Diesel Heizung mit LCD Bildschirm LCD Schalter Schalldämpfer, Air Heater Heizung Aluminium HeizungVEVOR Standheizung Diesel 2KW, 12V Diesel Lufterhitzer, 10 L Diesel Luftheizung, -40 °C - + 20 °C Luft Diesel Heizung mit LCD Bildschirm LCD Schalter Schalldämpfer, Air Heater Heizung Aluminium Heizung Hoher Komfort & Geräuscharmut Energieeffiziente Kraftstoffpumpe LCD-Monitor & Fernbedienung Robuste Aluminiumkonstruktion Problemlose Installation Diesel-Fahrzeuge Entfernung der Fernbedienung: 98 Fuß / 30 m,Kraftstoffverbrauch: 0,02-0,06 Gal/h (0,07-0,21 L/h),Kraftstoff: Diesel,Einstellbare Betriebstemperatur: 46,4-96,8 °F / 8-36 °C,Abmessungen des Heizgeräts (L x B x H): 13,8 x 5,9 x 4,7 Zoll / 35 x 15 x 12cm,Größe des Auspuffrohrs (L x B): 23,2 x 0,98 Zoll / 59 x 2,5 cm,Heizleistung: 2 kW,Schalter: LCD,Modell: CY-8,Tankgröße (L x H x T): 21,65 x 15,75 x 0,31 Zoll / 55 x 40 x 0,8 cm,Arbeitstemperatur: -104 °F bis +122 °F/-40 °C bis +50 °C,Größe des Einlassrohrs (L x B): 19,7 x 0,98 Zoll / 50 x 2,5 cm,Nennspannung: 12 V,Vollständige Verbrennungsrate: 100 %,Größe des Auslassrohrs (L x B): 27,6 x 2,99 Zoll / 70 x 7,6 cm,Auto-Klimaanlage Typ: Heizung,Tankinhalt: 2,6 Gal / 10 L80,65 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was bedeutet Mwst ausweisbar Auto?
"Mwst ausweisbar" bedeutet, dass die Mehrwertsteuer (Mwst) auf dem Auto separat ausgewiesen und vom Käufer zurückgefordert werden kann, wenn dieser zum Vorsteuerabzug berechtigt ist. Dies ist vor allem für Unternehmen relevant, die das Auto geschäftlich nutzen und die Vorsteuer geltend machen möchten. Bei Privatpersonen ist die Mwst nicht ausweisbar, da sie nicht zum Vorsteuerabzug berechtigt sind. Es ist wichtig zu beachten, dass der Begriff "Mwst ausweisbar" darauf hinweist, dass der angegebene Preis des Autos exklusive Mehrwertsteuer ist und diese noch hinzugerechnet werden muss. Beim Kauf eines Autos mit Mwst ausweisbar sollte man darauf achten, dass die entsprechenden steuerlichen Voraussetzungen erfüllt sind, um die Vorsteuer geltend machen zu können. **
-
Was bedeutet MwSt nicht ausweisbar?
Was bedeutet MwSt nicht ausweisbar? MwSt nicht ausweisbar bedeutet, dass in dem genannten Preis keine Mehrwertsteuer enthalten ist und somit der Endverbraucher diese nicht vom Finanzamt zurückfordern kann. Dies ist häufig bei Gebrauchtwaren der Fall, da der Verkäufer die Mehrwertsteuer bereits beim Kauf gezahlt hat. Somit spart der Käufer Geld, da er keine zusätzliche Mehrwertsteuer zahlen muss. Es ist wichtig zu beachten, dass bei Geschäften mit MwSt nicht ausweisbar keine Vorsteuer geltend gemacht werden kann. **
-
Warum ist die Mehrwertsteuer nicht ausweisbar?
Die Mehrwertsteuer ist in den meisten Ländern gesetzlich vorgeschrieben und muss von Unternehmen auf den Verkaufspreis aufgeschlagen werden. Da sie letztendlich vom Endverbraucher getragen wird, ist es nicht möglich, sie separat auszuweisen. Dies soll verhindern, dass Unternehmen die Mehrwertsteuer als zusätzliche Einnahmequelle betrachten oder sie falsch ausweisen. Zudem soll die Transparenz für Verbraucher gewährleistet werden, da der Endpreis bereits die Mehrwertsteuer beinhaltet. Letztendlich dient die Nicht-Ausweisbarkeit der Mehrwertsteuer der Vereinfachung des Steuersystems und der Vermeidung von Missbrauch. **
-
Was bedeutet MwSt nicht ausweisbar Auto?
"MwSt nicht ausweisbar Auto" bedeutet, dass der Verkäufer des Autos nicht berechtigt ist, die Mehrwertsteuer (MwSt) auf der Rechnung separat auszuweisen. Dies kann verschiedene Gründe haben, z.B. wenn es sich um einen Privatverkauf handelt oder das Auto als Gebrauchtwagen verkauft wird. In diesem Fall ist der Preis, den der Käufer zahlt, bereits inklusive der MwSt. Es bedeutet also, dass der Endpreis nicht mehr verhandelbar ist und keine zusätzliche Mehrwertsteuer anfällt. Es ist wichtig, dies vor dem Kauf zu wissen, um Missverständnisse zu vermeiden. **


Was bedeutet MwSt ausweisbar beim Autokauf?
"MwSt ausweisbar" bedeutet, dass die Mehrwertsteuer (MwSt) auf dem Kaufpreis des Autos separat ausgewiesen und somit vom Käufer zurückgefordert werden kann, wenn dieser zum Vorsteuerabzug berechtigt ist. Dies ist vor allem für Unternehmen oder Selbstständige relevant, die das Fahrzeug geschäftlich nutzen und die Vorsteuer geltend machen können. Durch die Möglichkeit der MwSt-Ausweisung kann der tatsächliche Kaufpreis für das Fahrzeug für diese Käufergruppen günstiger ausfallen. Es ist wichtig zu beachten, dass nicht alle Fahrzeuge mit MwSt ausweisbar sind, daher sollte man sich vor dem Kauf über die steuerlichen Details informieren. Insgesamt bietet die Option der MwSt-Ausweisung beim Autokauf eine Möglichkeit zur steuerlichen Entlastung für bestimmte Käufergruppen. **
Was bedeutet Mwst nicht ausweisbar beim Autokauf?
"MwSt nicht ausweisbar" bedeutet, dass der Verkäufer keine Umsatzsteuer (Mehrwertsteuer) auf den Verkaufspreis des Autos erhebt oder ausweist. Dies kann der Fall sein, wenn der Verkäufer kein gewerblicher Händler ist oder das Fahrzeug bereits zuvor umsatzsteuerlich genutzt wurde. In solchen Fällen kann der Käufer die Umsatzsteuer nicht als Vorsteuer geltend machen. Es ist wichtig zu beachten, dass der Preis des Fahrzeugs ohne ausgewiesene MwSt möglicherweise günstiger erscheint, aber der Käufer kann die Umsatzsteuer nicht zurückfordern. Es ist ratsam, sich vor dem Kauf über die steuerlichen Auswirkungen zu informieren und gegebenenfalls professionellen Rat einzuholen. **
Top-Angebote
Produkte zum Begriff Ausweisbar:
-
KL Lufttechnik KL350 Filterset F7 + G4Im Set sind 2 hochwertige Filter: F7 für die Zuluft und G4 für die Abluftfilterung. Klassifizierung nach ISO16890: F7: ePM1 70%, G4: Coarse 75%. Filter der Klasse F7 filtern feine Partikel wie feste Smogpartikel und gewährleisten so eine hohe Qualität der Innenraumluft selbst in stark verschmutzten Gebieten. Der Druckabfall bei Filtern der Klasse F7 ist höher als bei Filtern der Klassen M5 oder G4, weshalb sie häufiger gewechselt werden müssen und der Energieverbrauch höher sein kann. Dieses Filterset eignet sich am besten für Gebiete mit starker Luftverschmutzung: verkehrsintensive Zonen, Stadtzentren, Industriegebiete und Stadtteile mit Festbrennstoffheizungen. Die Filtereffizienz des F7 Filters: Grobe Partikel: >99% (Staub, Pollen) PM10 Partikel: >90% (Schimmelpilzsporen, tierische Hautschuppen) PM2,5 Partikel: >80% (Verbrennungspartikel) PM1 Partikel: >70% (feste Smogpartikel, Virusträger) Filteraufbau: Typ: MPL (tiefe Falten). Extra große Filterfläche. Filtermaterial: 3-lagige Kunstfaser (Premium, SANDLER AG). Feuchtigkeitsbeständiger Karton- oder Kunststoffrahmen (je nach Filter). Funktioniert sogar bei 100% relativer Luftfeuchtigkeit. Im Gegensatz zu Metall- oder Kunststoffrahmen passt sich dieser Filter an den Aufbau von Filterhaltern an. Dadurch wird die Luftdichtheit gewährleistet und die Konstruktion des Lüftungsgeräts nicht beschädigt. Das Filtermaterial entspricht den hygienischen Anforderungen (resistent gegen das Wachsen von Mikroorganismen). Zertifiziert nach VDI 6022 Standard (Deutschland). Vorteile gegenüber anderen Filtern Feuchtigkeitsbeständiger Rahmen, der bei 100% relativer Luftfeuchtigkeit funktioniert. Entwickelt für das feuchte, europäische Klima. Luftdichte Konstruktion. Das Material ist fest mit dem Rahmen verklebt. Somit können gefährliche Partikel nicht durch die Verbindung zwischen Rahmen und Material gelangen. Passt sich dem Aufbau des Geräts an. Wie bei den Originalfiltern passt sich der Kunststoff- oder Kartonrahmen der Lüftungsgerätekonstruktion an und beschädigt diese nicht (insbesondere das EPP-Gehäuse). In der EU hergestellte und nach ISO16890 getestete Filter. Billigfilter aus China werden meist nicht getestet und es werden nur theoretische Filterleistungen angegeben. Die Filter bestehen aus hochwertigem 3-lagigem Synthetikmaterial. Im Gegensatz zu Glasfasern ist es sicher und nicht zerbrechlich. 3-lagiges Material sorgt für eine hohe Staubaufnahmekapazität sowie eine längere Lebensdauer. Höchste Filtrationseffizienz - ePM1 70% (die meisten analogen Filter 55% oder sogar in der unteren Klasse ePM2.5). Nutzungsdauer: Die Nutzungsdauer hängt von der Außenluftverschmutzung ab. Voraussichtliche Lebensdauer: 4-6 Monate. Nicht waschen oder reinigen. Nur zur einmaligen Verwendung. Weitere Informationen: Verpackung: Die Filter sind in einer für die Langzeitlagerung geeigneten Kunststofffolie verpackt. Garantie: 2 Jahre Lagergarantie bei ordnungsgemäßer Lagerung und Verpackung. Lagerbedingungen: Innenraum, relative Luftfeuchtigkeit <60%, möglichst staubfreie Umgebung. Hergestellt in der EU. Für einen zusätzlichen Rabatt für größere Filtermengen kontaktieren Sie uns bitte direkt. Der Filter ist analog, hochwertig und perfekt für Ihr Lüftungsgerät geeignet.32,13 €*Versand: 5,00 €Sichere Weiterleitung zum Anbieter
-
Untersuchungen über die Ventilation und Erwärmung der pneumatischen Kammern vom ärztlichen Standpunkt angestellt am pneumatischen Apparate derUntersuchungen Über Die Ventilation Und Erwärmung Der Pneumatischen Kammern Vom Ärztlichen Standpunkt Angestellt Am Pneumatischen Apparate Der Gebrüder Mack In Reichenhall, Gebundene Ausgabe Von G. Liebig, De Gruyter Oldenbourg, 978-3-486-72050-1,...119,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
VEVOR Dieselheizung 5-8KW 12V mit LCD-Display, Luft Diesel Standheizung Lufterhitzer 0,16–0,62 L/Std – schnelle Erwärmung für Wohnmobil Camping LKWHeizleistung: 8 kW,BTU: 215-269 Fuß2 / 20-25 m2,Produktgröße: 15 x 5,9 x 16,1 Zoll / 380 x 150 x 410 mm,Betriebsverbrauch: 12 V / 3 A,Nettogewicht: 20,6 lbs / 9,35 kg,Arbeitstemperatur: -104 bis 104 °F / -40 bis 40°C,Anwendbare Höhe: Unter 9843 Fuß / 3000 m,Kraftstofftankvolumen: 1,3 Gal / 5 L,Kraftstoffverbrauch: 0,16–0,62 L/Std.,Einstellbarer Temperaturbereich: 46 bis 96,8 °F / 8 bis 36 °C,Innendurchmesser des Luftauslassrohrs: 3 Zoll / 76,5 mm,Steuerungsmethode: LCD+Fernbedienung+Bluetooth98,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Montagezeiten HeizungMontagezeiten Heizung , Montagezeiten für Sanitär- und Heizungsinstallation Die große Bedeutung einer gründlichen Kalkulation zeigt sich in konjunkturell schwierigen Zeiten. Der wachsende Wettbewerbsdruck und die daraus resultierenden Angebotspreise machen Detailwissen gerade in diesem Bereich unentbehrlich. Für jeden Fachmann, der mit Kalkulation und Arbeitszeitplanung zu tun hat, sind die beiden Kataloge ein entscheidender Wettbewerbsvorteil. Untergliedert in die beiden Gewerke Sanitär und Heizung geben die Richtlinien praxiserprobte Zeiten auf Basis von Einzelminuten wider. Die angegebenen Arbeitszeiten (Einzelminuten) sind jeweils für eine nach dem Berufsbild qualifizierte Person gerechnet. Im Bereich Sanitäre Installation geben die Herausgeber kalkulierte Minutenzeiten für zwölf zentrale Montagebereiche vor. Zu diesen zählen u.a. der Innenkanal, die Be- und Entwässerung, Brech-, Stemm- und Fräsarbeiten, sanitäre Einrichtungen (auch für barrierefreie Bäder) sowie Demontagearbeiten und Lüftungsanlagen. Isolier- und Brandschutzmassnahmen sowie Installationselemente ergänzen das Spektrum. Neu aufgenommen wurde die Gas-Installation sowie der gesamte Bereich der neuen Verbindungssysteme. Die Kalkulation von Einzelformstücken gemäß neuer VOB sind hier ebenso berücksichtigt, wie die notwendigen Brandschutzmassnahmen. Der Heizungsbereich wird u.a. abgedeckt durch die Themen: Kessel mit Zubehör, Heizflächen mit Zubehör und Rohrleitungen mit Zubehör sowie Öl- und Gasfeuerungsanlagen mit dem jeweiligen Zubehör, Armaturen, Pumpen und Verteiler. Selbstverständlich findet der Fachmann hier auch Kalkulationsgrundlagen für Flächenheizungen und Demontagearbeiten. Neu: Elektroarbeiten- Installationen, Wartungsarbeiten von Solaranlagen, Wärmepumpen und -taucher, Heizkessel (inkl. Reinigung) u.a. Die Autoren sind Fachleute mit jahrelanger Erfahrung in ihren Spezialgebieten. Nicht zuletzt aufgrund dessen haben die Montagezeitenkataloge Sanitär und Heizung eine breite Anerkennung in der Fachwelt erfahren. , Armband-Rohlinge > Schmuck-Montagezubehör , Auflage: 4., vollständig überarbeitete Auflage, Erscheinungsjahr: 20150804, Produktform: Kartoniert, Inhalt/Anzahl: 6, Auflage: 15004, Auflage/Ausgabe: 4., vollständig überarbeitete Auflage. Loseblattausgabe, Seitenzahl/Blattzahl: 88, Keyword: Montage; Kalkulation; Arbeitszeitplanung; Elektroarbeiten Installation; Wartungsarbeiten, Fachschema: Installation (Bau)~Bau / Bautechnik~Bautechnik~Bau / Bauberufe~Bauberuf~Heizungstechnik - Heizungsbau~Technologie, Fachkategorie: Industrien und Branchen~Bauhandwerk~Technologie, allgemein, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, Fachkategorie: Konstruktiver Ingenieurbau, Baustatik, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Gentner Alfons W., Verlag: Gentner Alfons W., Verlag: Gentner, Alfons W., Verlag GmbH & Co. KG, Länge: 315, Breite: 291, Höhe: 55, Gewicht: 913, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783872476739 9783872474674 9783872473387, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 132403640,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist die MwSt ausweisbar?
"Ist die MwSt ausweisbar?" ist eine häufig gestellte Frage im geschäftlichen Kontext, insbesondere wenn es um die steuerliche Absetzbarkeit von Kosten geht. Die Möglichkeit, die Mehrwertsteuer auszuweisen, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Geschäfts und der Art der erbrachten Leistungen. In vielen Fällen können Unternehmen die Mehrwertsteuer, die sie auf Einkäufe zahlen, als Vorsteuer geltend machen und somit von der Steuerlast abziehen. Es ist ratsam, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um sicherzustellen, dass die Mehrwertsteuer korrekt behandelt wird und alle steuerlichen Vorteile genutzt werden können. **
-
Wann ist die MWSt ausweisbar?
Die Mehrwertsteuer (MWSt) ist ausweisbar, wenn ein Unternehmen als umsatzsteuerpflichtig gilt und somit berechtigt ist, die gezahlte Mehrwertsteuer auf Einkäufen als Vorsteuer geltend zu machen. Dies ist in der Regel der Fall, wenn das Unternehmen Waren oder Dienstleistungen verkauft, die der Umsatzsteuer unterliegen. Die ausgewiesene Mehrwertsteuer auf Rechnungen kann dann vom Unternehmen als Vorsteuer abgezogen werden, was zu einer Reduzierung der tatsächlich zu zahlenden Steuer führt. Es ist wichtig, dass die ausgewiesene Mehrwertsteuer korrekt und transparent auf den Rechnungen ausgewiesen wird, um die Vorsteuer geltend machen zu können. Unternehmen sollten daher sicherstellen, dass ihre Rechnungen den gesetzlichen Anforderungen entsprechen, um die ausgewiesene Mehrwertsteuer als Vorsteuer abziehen zu können. **
-
Was bedeutet Mwst ausweisbar Auto?
"Mwst ausweisbar" bedeutet, dass die Mehrwertsteuer (Mwst) auf dem Auto separat ausgewiesen und vom Käufer zurückgefordert werden kann, wenn dieser zum Vorsteuerabzug berechtigt ist. Dies ist vor allem für Unternehmen relevant, die das Auto geschäftlich nutzen und die Vorsteuer geltend machen möchten. Bei Privatpersonen ist die Mwst nicht ausweisbar, da sie nicht zum Vorsteuerabzug berechtigt sind. Es ist wichtig zu beachten, dass der Begriff "Mwst ausweisbar" darauf hinweist, dass der angegebene Preis des Autos exklusive Mehrwertsteuer ist und diese noch hinzugerechnet werden muss. Beim Kauf eines Autos mit Mwst ausweisbar sollte man darauf achten, dass die entsprechenden steuerlichen Voraussetzungen erfüllt sind, um die Vorsteuer geltend machen zu können. **
-
Was bedeutet MwSt nicht ausweisbar?
Was bedeutet MwSt nicht ausweisbar? MwSt nicht ausweisbar bedeutet, dass in dem genannten Preis keine Mehrwertsteuer enthalten ist und somit der Endverbraucher diese nicht vom Finanzamt zurückfordern kann. Dies ist häufig bei Gebrauchtwaren der Fall, da der Verkäufer die Mehrwertsteuer bereits beim Kauf gezahlt hat. Somit spart der Käufer Geld, da er keine zusätzliche Mehrwertsteuer zahlen muss. Es ist wichtig zu beachten, dass bei Geschäften mit MwSt nicht ausweisbar keine Vorsteuer geltend gemacht werden kann. **
Ähnliche Suchbegriffe für Ausweisbar
-
VEVOR Standheizung Diesel 2KW, 12V Diesel Lufterhitzer, 10 L Diesel Luftheizung, -40 °C - + 20 °C Luft Diesel Heizung mit LCD Bildschirm LCD Schalter Schalldämpfer, Air Heater Heizung Aluminium HeizungVEVOR Standheizung Diesel 2KW, 12V Diesel Lufterhitzer, 10 L Diesel Luftheizung, -40 °C - + 20 °C Luft Diesel Heizung mit LCD Bildschirm LCD Schalter Schalldämpfer, Air Heater Heizung Aluminium Heizung Hoher Komfort & Geräuscharmut Energieeffiziente Kraftstoffpumpe LCD-Monitor & Fernbedienung Robuste Aluminiumkonstruktion Problemlose Installation Diesel-Fahrzeuge Entfernung der Fernbedienung: 98 Fuß / 30 m,Kraftstoffverbrauch: 0,02-0,06 Gal/h (0,07-0,21 L/h),Kraftstoff: Diesel,Einstellbare Betriebstemperatur: 46,4-96,8 °F / 8-36 °C,Abmessungen des Heizgeräts (L x B x H): 13,8 x 5,9 x 4,7 Zoll / 35 x 15 x 12cm,Größe des Auspuffrohrs (L x B): 23,2 x 0,98 Zoll / 59 x 2,5 cm,Heizleistung: 2 kW,Schalter: LCD,Modell: CY-8,Tankgröße (L x H x T): 21,65 x 15,75 x 0,31 Zoll / 55 x 40 x 0,8 cm,Arbeitstemperatur: -104 °F bis +122 °F/-40 °C bis +50 °C,Größe des Einlassrohrs (L x B): 19,7 x 0,98 Zoll / 50 x 2,5 cm,Nennspannung: 12 V,Vollständige Verbrennungsrate: 100 %,Größe des Auslassrohrs (L x B): 27,6 x 2,99 Zoll / 70 x 7,6 cm,Auto-Klimaanlage Typ: Heizung,Tankinhalt: 2,6 Gal / 10 L80,65 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum ist die Mehrwertsteuer nicht ausweisbar?
Die Mehrwertsteuer ist in den meisten Ländern gesetzlich vorgeschrieben und muss von Unternehmen auf den Verkaufspreis aufgeschlagen werden. Da sie letztendlich vom Endverbraucher getragen wird, ist es nicht möglich, sie separat auszuweisen. Dies soll verhindern, dass Unternehmen die Mehrwertsteuer als zusätzliche Einnahmequelle betrachten oder sie falsch ausweisen. Zudem soll die Transparenz für Verbraucher gewährleistet werden, da der Endpreis bereits die Mehrwertsteuer beinhaltet. Letztendlich dient die Nicht-Ausweisbarkeit der Mehrwertsteuer der Vereinfachung des Steuersystems und der Vermeidung von Missbrauch. **
-
Was bedeutet MwSt nicht ausweisbar Auto?
"MwSt nicht ausweisbar Auto" bedeutet, dass der Verkäufer des Autos nicht berechtigt ist, die Mehrwertsteuer (MwSt) auf der Rechnung separat auszuweisen. Dies kann verschiedene Gründe haben, z.B. wenn es sich um einen Privatverkauf handelt oder das Auto als Gebrauchtwagen verkauft wird. In diesem Fall ist der Preis, den der Käufer zahlt, bereits inklusive der MwSt. Es bedeutet also, dass der Endpreis nicht mehr verhandelbar ist und keine zusätzliche Mehrwertsteuer anfällt. Es ist wichtig, dies vor dem Kauf zu wissen, um Missverständnisse zu vermeiden. **
-
Was bedeutet MwSt ausweisbar beim Autokauf?
"MwSt ausweisbar" bedeutet, dass die Mehrwertsteuer (MwSt) auf dem Kaufpreis des Autos separat ausgewiesen und somit vom Käufer zurückgefordert werden kann, wenn dieser zum Vorsteuerabzug berechtigt ist. Dies ist vor allem für Unternehmen oder Selbstständige relevant, die das Fahrzeug geschäftlich nutzen und die Vorsteuer geltend machen können. Durch die Möglichkeit der MwSt-Ausweisung kann der tatsächliche Kaufpreis für das Fahrzeug für diese Käufergruppen günstiger ausfallen. Es ist wichtig zu beachten, dass nicht alle Fahrzeuge mit MwSt ausweisbar sind, daher sollte man sich vor dem Kauf über die steuerlichen Details informieren. Insgesamt bietet die Option der MwSt-Ausweisung beim Autokauf eine Möglichkeit zur steuerlichen Entlastung für bestimmte Käufergruppen. **
-
Was bedeutet Mwst nicht ausweisbar beim Autokauf?
"MwSt nicht ausweisbar" bedeutet, dass der Verkäufer keine Umsatzsteuer (Mehrwertsteuer) auf den Verkaufspreis des Autos erhebt oder ausweist. Dies kann der Fall sein, wenn der Verkäufer kein gewerblicher Händler ist oder das Fahrzeug bereits zuvor umsatzsteuerlich genutzt wurde. In solchen Fällen kann der Käufer die Umsatzsteuer nicht als Vorsteuer geltend machen. Es ist wichtig zu beachten, dass der Preis des Fahrzeugs ohne ausgewiesene MwSt möglicherweise günstiger erscheint, aber der Käufer kann die Umsatzsteuer nicht zurückfordern. Es ist ratsam, sich vor dem Kauf über die steuerlichen Auswirkungen zu informieren und gegebenenfalls professionellen Rat einzuholen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.